Budżet domowy to podstawowe narzędzie do zarządzania własnymi finansami
Budżet domowy to podstawowe narzędzie do zarządzania własnymi finansami. Niewielu Polaków jednak planuje swoje budżety na cały rok. Tymczasem taki plan pozwala na realne spojrzenie na przychody i wydatki.
Budżet domowy to planowanie przyszłości. Dave Ramsey’a, amerykański ekspert w zakresie finansów osobistych i wychodzenia z długów, proponuje taką definicję: "budżet to mówienie Twoim pieniądzom, dokąd mają iść, zamiast zastanawiania się, dokąd one same sobie poszły".
"Mówi się, że 95 proc. osób nie ma planu finansowego. Ja uważam, że znacznie większa liczba Polaków nie ma planu, to nie jest nawet 5 proc., nawet takiego zapisanego na kartce" - podkreśla ekspert finansowy Sławek Śniegocki, autor bloga finansowego w audycji "Jakie decyzje podejmują ludzie inteligentni finansowo?" PigułkiWiedzy.TV.
"Ogólnie nie planujemy budżetu rodzinnego, żyjemy z dnia na dzień. Jedyne o czym myślimy, planując budżet to wyjazdy wakacyjne i na ferie (około 10 tys. rocznie)" - przyznaje Karolina, mama dwójki dzieci. Stałe wydatki, jakie miesięcznie ponosi jej rodzina to: zajęcia dodatkowe dzieci, takie jak angielski, basen, tańce córki (około 400 zł miesięcznie) opłaty - zimą około 1000 zł miesięcznie, latem - około 400 zł miesięcznie.
"Rozrywki typu kino, koncert są u nas w miarę często, ale jest to typowo spontaniczny wypad nieplanowany" - podkreśla. "Zdecydowanie największym wydatkiem, który najbardziej mnie boli, to wizyty prywatne u lekarzy, badania i dentysta" - dodaje.
Jak zabrać się za sporządzenie budżety domowego?
Stworzenie budżetu domowego to pierwszy krok na drodze do zapanowania nad własnymi finansami.
"Dobrze przygotowany budżet to podstawowe narzędzie w skutecznym zarządzaniu pieniędzmi. W połączeniu z systematycznym spisywaniem wydatków realizuje on bowiem dwa cele: pozwala zaplanować co mamy zrobić z pieniędzmi, które mamy do dyspozycji oraz pozwala zweryfikować ile tak naprawdę wydajemy w skali miesiąca i na co, oraz podjąć decyzje, które w kolejnym miesiącu pozwolą nam lepiej gospodarować pieniędzmi" - pisze na swoim blogu jakoszczedzacpieniadze.pl Michał Szafrański.
Blogerzy finansowi udostępniają gotowe aplikacje budżetowe wspierające monitoring budżetu domowego. Narodowy Bank Polski przygotował bezpłatną aplikację "NBP Portfel", która dostępna jest na stronie http://www.nbp.pl/home.aspx?f=/aplikacje/portfel.html. Można za jej pomocą m.in. zapisywać zakupy w podziale na kategorie oraz dodawać zdjęcia paragonów do każdego wydatku.
Można też skorzystać z aplikacji budżetowych na urządzenia mobilne, internetowych agregatorów informacji o wydatkach i przychodach.
Na co zaplanować?
Aby zacząć prace nad budżetem, warto przyjrzeć się swoim przychodom (z pracy na etacie, zleceń, spadków i darowizn, z inwestycji, wygranych i prezentów). Z danych GUS wynika, że w poziom przeciętnego miesięcznego dochodu rozporządzalnego na osobę (czyli po potrąceniu wszystkich podatków) wyniósł w 2015 r. 1386 zł i był realnie wyższy o 4,3 proc. od dochodu z roku 2014. Wraz ze wzrostem dochodów rosły także przeciętne miesięczne wydatki. W 2015 r. osiągnęły one w gospodarstwach domowych wartość 1091 zł na osobę.
Niemal jedną czwartą (24 proc.) miesięcznych wydatków na osobę w gospodarstwie domowym pochłaniają zakupy żywności i napojów bezalkoholowych. Kolejny duży dział to opłaty za użytkowanie mieszkania i nośniki energii - 20 proc. wydatków. Niemal 9 proc. przeciętnych wydatków na osobę to wydatki na transport. Po około 5 proc. przeznaczamy na: odzież i obuwie (5,4 proc.), zdrowie (5,3 proc.), wyposażenie mieszkania i prowadzenie gospodarstwa domowego (5 proc.) oraz łączność, w tym internet (5 proc.). W strukturze przeciętnych miesięcznych wydatków na osobę 6,7 proc. to rekreacja i kultura, 4,2 proc. - restauracje i hotele, 2,5 proc. - napoje alkoholowe. Udział wydatków na edukację to zaledwie 1 proc.
Planując budżet, to my decydujemy, na co i ile przeznaczymy. Część wydatków gospodarstwa domowe przeznaczają na spłatę kredytów. Z Diagnozy Społecznej 2015 wynika, że w 2015 r. niespełna 34 proc. gospodarstw było zadłużonych. Najwięcej kredytów i pożyczek Polacy mają na zakup domu lub mieszkania. Ich wartość to prawie 67 proc. całości zobowiązań.
Deficyt w domowym budżecie
Trudności ze zbilansowaniem domowych budżetów miało w 2015 r. roku 37 proc. gospodarstw, przy czym duże problemy miało z tym aż 13 proc. rodzin. Najwyższy odsetek gospodarstw domowych ledwo wiążących koniec z końcem dotyczył rodzin utrzymujących się z niezarobkowych źródeł (ponad 50 proc. gospodarstw) oraz rencistów (ponad 31 proc. gospodarstw).
Co w sytuacji, kiedy rozchody przewyższają dochody i w budżecie domowym pojawi się deficyt? Polacy radzą sobie w takich sytuacjach, ograniczając bieżące potrzeby (86 proc. gospodarstw domowych w 2015 r.) , a z drugiej strony - korzystając z pomocy krewnych (prawie 36 proc. gospodarstw). Dopiero na trzecim miejscu Polacy deklarują, że zaciągają pożyczki (prawie 26 proc. gospodarstw) - wynika z Diagnozy Społecznej 2015 r. Tylko w niecałych 14 proc. gospodarstw znajdujących się w trudnej sytuacji, członek gospodarstwa podejmuje dodatkową pracę.
A gdzie oszczędności?
Sytuacja jest komfortowa, jeśli rozchody są niższe niż przychody i pojawia się nadwyżka. Wtedy możemy pozwolić sobie na oszczędności. Eksperci finansowi radzą, aby z dochodów odkładać chociaż 10 proc. na oszczędności. I z roku na rok zwiększa się odsetek gospodarstw domowych, które deklarują posiadanie oszczędności - w 2007 r. było ich tylko 28 proc., ale już w 2013 r. ok. 40 proc., a w 2015 r. - 45 proc.
Jak wynika z Diagnozy Społecznej 2015 r., największa część oszczędności polskich gospodarstw domowych zgromadzona jest na starość (22 proc.), na tzw. "czarną godzinę" lub wypadek sytuacji losowych (18 proc.). Na wypoczynek oszczędza tylko 8 proc. badanych gospodarstw. To wciąż mniej niż w krajach strefy euro, gdzie oszczędności deklaruje 96 proc. gospodarstw domowych. Dane Narodowego Banku Polskiego pokazują wzrost wartości oszczędności gospodarstw domowych o 15 proc. w ciągu ostatnich dwóch lat.
Źródło: Kurier PAP
Treść redakcyjna
Komentarzy: 0
Data publikacji: 27.01.2017 18:40
Zastępcy Żurka szykują zawiadomienie ws. zamachu stanu
01.11.2026 14:05
Komentarzy: 0
Prokurator Tomasz Janeczek, zastępca Prokuratora Generalnego, zapowiedział złożenie zawiadomienia o podejrzeniu popełnienia przestępstwa w związku z wydarzeniami wokół Trybunału Konstytucyjnego. Jak poinformował w Telewizji Republika, dokument został już przygotowany i podpisany, a w poniedziałek, 2 listopada, ma trafić do Prokuratury Krajowej. Janeczek uważa, że należy zbadać, czy w sprawie nie działała zorganizowana grupa przestępcza, być może o charakterze zbrojnym.
Czytaj więcej
Bosak ostrzega policjantów pod TK: „Grozi wam do 20 lat więzienia”
01.11.2026 13:59
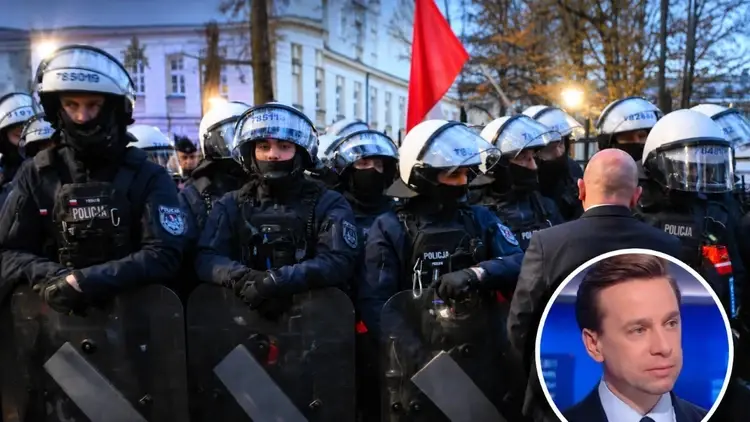
Komentarzy: 0
„Usuwanie konstytucyjnego organu państwa to jest do 20 lat więzienia” - ostrzegł Krzysztof Bosak na antenie Polsat News. Wicemarszałek Sejmu skrytykował działania policji wokół Trybunału Konstytucyjnego i zaapelował do funkcjonariuszy oraz urzędników, by nie wykonywali rozkazów, które uznaje za bezprawne. Odniósł się również do sytuacji policjantów zabezpieczających protest przed TK.
Czytaj więcej
Komendant główny pisze do policjantów: „Kieruję się prawem i rotą policyjnego ślubowania"
01.11.2026 13:54
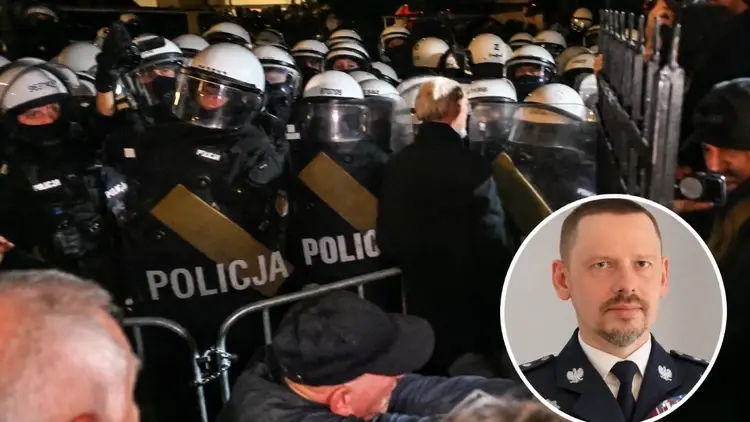
Komentarzy: 1
Komendant główny policji gen. insp. Marek Boroń skierował list do funkcjonariuszy, w którym zapewnia, że działania policji pod Trybunałem Konstytucyjnym były zgodne z prawem. Odniósł się również do kontrowersyjnego pisma rozesłanego do komendantów wojewódzkich tuż przed wydarzeniami pod TK.
Czytaj więcej
Organizacje prawnicze żądają śledztwa i wycofania policji
01.11.2026 13:41
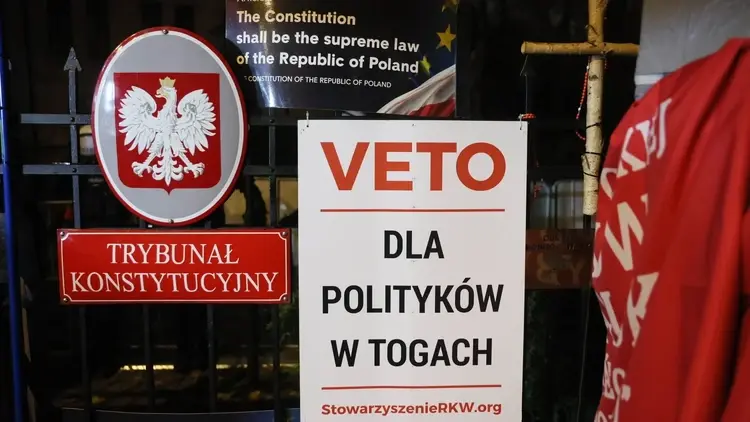
Komentarzy: 0
Osiem organizacji społecznych i prawniczych podpisało wspólne stanowisko dotyczące wydarzeń wokół Trybunału Konstytucyjnego. Sygnatariusze zarzucają władzom bezprawne przejęcie kontroli nad siedzibą TK, domagają się wycofania policji oraz wszczęcia postępowania karnego. W dokumencie z 31 października 2026 roku wskazują na przepisy Kodeksu karnego przewidujące nawet 20 lat więzienia. Apelują również do prezydenta Karola Nawrockiego o podjęcie działań w obronie porządku konstytucyjnego.
Czytaj więcej
Pełczyńska-Nałęcz: Wojna o TK to zasłona dymna dla bezjajecznej polityki
01.11.2026 12:51
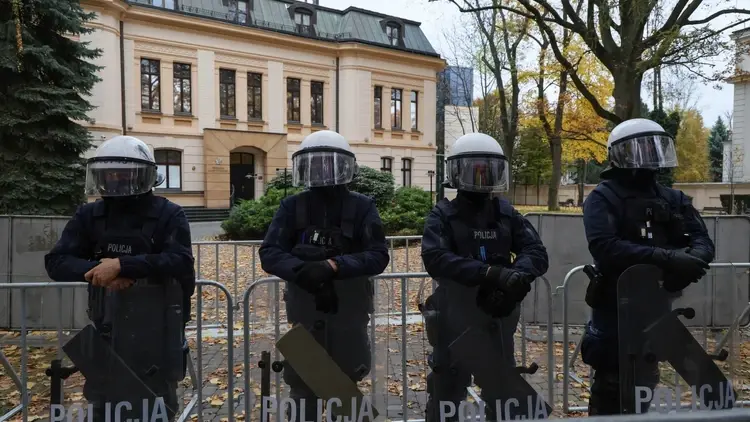
Komentarzy: 0
Katarzyna Pełczyńska-Nałęcz ostro krytykuje polityczny konflikt wokół Trybunału Konstytucyjnego. Jej zdaniem spór odwraca uwagę od znacznie poważniejszych problemów Polski: rosnącego zadłużenia, przyszłości systemu emerytalnego, nierówności podatkowych i pogarszającej się jakości usług publicznych. Była minister ostrzega, że bez zdecydowanych reform konsekwencje mogą być odczuwalne już w ciągu najbliższych dwóch lat.
Czytaj więcej