Jacek Gacoń dla Tysol.pl: Opłaty likwidacyjne polisolokat sięgały 100 procent wpłaconej sumy!
We wrześniu odbyło się posiedzenie Komisji Finansów Publicznych dotyczące polisolokat. Szacuje się, że na tym instrumencie finansowym Polacy stracili miliony złotych. O mechanizmie opowiada Jacek Gacoń autor bloga jakdorobic.com Andrzejowi Berezowskiemu.
Czy spotkał Pan się osobiście ze zjawiskiem polisolokat?
W 2010 byłem na spotkaniu w oddziale pewnej sieci doradztwa finansowego. Doradca rysował przede mną wykres z rosnącymi notowaniami. Na szczęście, 10-letni horyzont inwestycji zapalił lampkę w mojej głowie i nie skorzystałem z oferty.
Niestety nie każdy miał tyle szczęścia. Obecnie po wpisaniu w wyszukiwarce hasła "polisolokata" znajdziemy przede wszystkim oferty kancelarii prawnych, które zajmują się pomocą w odzyskiwaniu pieniędzy utopionych w polisach inwestycyjnych opakowanych w drakońskie opłaty likwidacyjne.
Ilu ludzi straciło na polisolokatach?
Z polisolokat skorzystało 5 mln Polaków, lokując w nich ponad 50 mld zł.
Ile stracili?
Szczegółowe dane na ten temat możemy odnaleźć w raporcie rzecznika ubezpieczonych, poświęconemu kwestii polis z UFK. Znam przypadki, gdzie ludzie tracili 95% wpłaconych kwot. Ogólnie, konstrukcja polis sprawia, iż bardzo trudno było zarobić na tym produkcie finansowym
Czym są polisolokaty?
Fachowo nazywane powinny być polisami inwestycyjnymi z ubezpieczeniowym funduszem kapitałowym. W teorii jest to produkt oszczędnościowo-inwestycyjny, który ma na celu pomnażanie naszego majątku. W praktyce okazało się, iż jest to jeden z trzech (obok kredytów oraz opcji walutowych) toksyczny instrument finansowy, który potrafił pozbawić oszczędności życia.
W Polsce tego typu produkty zaczęły ukazywać się na początku lat 90-tych, gdy na polski rynek zaczęły wchodzić zagraniczne korporacje ubezpieczeniowe. W krajach zachodnich, produkt ten znany był już od lat. Apogeum polisolokat w Polsce przypada na lata 2005-2010.
Co to znaczy toksyczny instrument finansowy?
Polisy inwestycyjne były instrumentami o długim horyzoncie czasowym (na przykład 10-15 lat). Aby móc zapewnić wysokie stopy zwrotu, ich polityka inwestycyjna była stosunkowo agresywna. Spadek wartości jednostek UFK (spowodowany między innymi światowym kryzysem finansowym) a także wysokimi opłatami bieżącymi motywował wiele osób do wyjścia z inwestycji. W praktyce okazywało się, iż polisolokaty obarczone były wysokimi opłatami likwidacyjnymi, sięgającymi nawet 100% wpłaconej sumy. W związku z tym, do wyboru była akceptacja spadku wartości jednostek funduszu lub zapłacenie gigantycznej opłaty likwidacyjnej.
Czy opłata likwidacyjna sięgająca 100%-wpłaconej sumy jest prawnie dozwolona?
Opłata likwidacyjna w wysokości 100% nie jest na pewno zgodna z zasadami współżycia społecznego. Tak orzekł Sąd Ochrony Konkurencji i Konsumentów. W całej Polsce toczy się mnóstwo pozwów przeciw ubezpieczycielom, którzy stosowali takowe praktyki. Bardzo często zapadają wyroki korzystne dla klientów.
Dlaczego ludzie nabywali polisolokaty?
Osoby chcące pomnożyć swój majątek, korzystały z usług doradców finansowych oraz banków. Podczas wizyt, zamiast standardowych depozytów bankowych proponowano im polisy inwestycyjne jako produkty bezpieczne, a jednocześnie oferujące wyższe stopy zwrotu. Dodatkową zachętą był fakt korzystniejszych rozwiązań podatkowych w stosunku do tradycyjnych lokat bankowych.
Jak doradcy finansowi określali polisolokaty podczas spotkań z klientami?
Rzetelniejsi doradcy nazywali je programami regularnego oszczędzania. Ci nastawieni jedynie na zysk potrafili wmawiać klientom, iż są to zwykłe lokaty.
Jaki mieli cel w przekonaniu klientów do zakupu polisolokat?
Doradcy mieli dość napięte plany sprzedażowe. Kto ich nie realizował - wypadał z gry. Do tego dochodziły indywidualne korzyści w postaci sowitych prowizji. Pośrednicy otrzymywali równowartość rocznej składki wpłacanej przez klienta. Jeśli klient wpłacał 500 zł miesięcznie, było to 6000 zł, jeśli 1000 zł miesięcznie to 12.000 zł itd.
A ile doradcy zarabiają na zwykłej lokacie?
Kilkadziesiąt złotych, często jest to produkt nierentowny, który ma na celu zdobycie klienta do bazy danych.
Czy jakaś instytucja ostrzegała przed polisolokatami?
Tak, UOKiK oraz KNF. Jednak działania zostały wdrożone zbyt późno, zaś w początkowym okresie nie wykazywały większej skuteczności.
Na czym działania te polegały?
Były to czynności doradcze, namawiające do polubownego obniżenia opłat. Dopiero później posypały się kary od UOKiK. Organy nadzorcze nie miały wglądu do produktów wycofanych juz ze sprzedaży, na które umowy były wcześniej podpisywane.
Czy polisolokaty zniknęły z rynku?
Nadal są oferowane, aczkolwiek na zdroworozsądkowych warunkach. Zarówno rynek jak i regulatorzy usunęli toksyczne praktyki.
Czyli dziś można zaryzykować i je kupić?
Tak, aczkolwiek nadal nie jest to najlepszy sposób na pomnażanie majątku osobistego.
Jakich działających instrumentów finansowych zwykły Kowalski powinien obawiać się dzisiaj?
To dość trudne pytanie, ze względu na fakt, iż toksyczność "wychodzi w praniu", szczególnie gdy za produkt odpowiedzialna jest instytucja zaufania publicznego jak bank czy ubezpieczyciel. Osobiście zauważyłem wzrost zainteresowania różnego rodzaju internetowymi programami "pseudoinwestowania", które w praktyce okazują się piramidami finansowymi. Tego typu programy nie mają żadnych gwarancji, zaś ich właściciele mogą mieszkać w krajach gdzie nie dociera polska jurysdykcja.
Można wymienić jakąś nazwę ?
Proponuję wpisać w wyszukiwarce frazę "inwestycje typu HYIP", z pewnością znajdzie się tam całe zbiory programów do zarabiania w Internecie.
Jacek Gacoń jest autorem bloga jakdorobic.com
W 2010 byłem na spotkaniu w oddziale pewnej sieci doradztwa finansowego. Doradca rysował przede mną wykres z rosnącymi notowaniami. Na szczęście, 10-letni horyzont inwestycji zapalił lampkę w mojej głowie i nie skorzystałem z oferty.
Niestety nie każdy miał tyle szczęścia. Obecnie po wpisaniu w wyszukiwarce hasła "polisolokata" znajdziemy przede wszystkim oferty kancelarii prawnych, które zajmują się pomocą w odzyskiwaniu pieniędzy utopionych w polisach inwestycyjnych opakowanych w drakońskie opłaty likwidacyjne.
Ilu ludzi straciło na polisolokatach?
Z polisolokat skorzystało 5 mln Polaków, lokując w nich ponad 50 mld zł.
Ile stracili?
Szczegółowe dane na ten temat możemy odnaleźć w raporcie rzecznika ubezpieczonych, poświęconemu kwestii polis z UFK. Znam przypadki, gdzie ludzie tracili 95% wpłaconych kwot. Ogólnie, konstrukcja polis sprawia, iż bardzo trudno było zarobić na tym produkcie finansowym
Czym są polisolokaty?
Fachowo nazywane powinny być polisami inwestycyjnymi z ubezpieczeniowym funduszem kapitałowym. W teorii jest to produkt oszczędnościowo-inwestycyjny, który ma na celu pomnażanie naszego majątku. W praktyce okazało się, iż jest to jeden z trzech (obok kredytów oraz opcji walutowych) toksyczny instrument finansowy, który potrafił pozbawić oszczędności życia.
W Polsce tego typu produkty zaczęły ukazywać się na początku lat 90-tych, gdy na polski rynek zaczęły wchodzić zagraniczne korporacje ubezpieczeniowe. W krajach zachodnich, produkt ten znany był już od lat. Apogeum polisolokat w Polsce przypada na lata 2005-2010.
Co to znaczy toksyczny instrument finansowy?
Polisy inwestycyjne były instrumentami o długim horyzoncie czasowym (na przykład 10-15 lat). Aby móc zapewnić wysokie stopy zwrotu, ich polityka inwestycyjna była stosunkowo agresywna. Spadek wartości jednostek UFK (spowodowany między innymi światowym kryzysem finansowym) a także wysokimi opłatami bieżącymi motywował wiele osób do wyjścia z inwestycji. W praktyce okazywało się, iż polisolokaty obarczone były wysokimi opłatami likwidacyjnymi, sięgającymi nawet 100% wpłaconej sumy. W związku z tym, do wyboru była akceptacja spadku wartości jednostek funduszu lub zapłacenie gigantycznej opłaty likwidacyjnej.
Czy opłata likwidacyjna sięgająca 100%-wpłaconej sumy jest prawnie dozwolona?
Opłata likwidacyjna w wysokości 100% nie jest na pewno zgodna z zasadami współżycia społecznego. Tak orzekł Sąd Ochrony Konkurencji i Konsumentów. W całej Polsce toczy się mnóstwo pozwów przeciw ubezpieczycielom, którzy stosowali takowe praktyki. Bardzo często zapadają wyroki korzystne dla klientów.
Dlaczego ludzie nabywali polisolokaty?
Osoby chcące pomnożyć swój majątek, korzystały z usług doradców finansowych oraz banków. Podczas wizyt, zamiast standardowych depozytów bankowych proponowano im polisy inwestycyjne jako produkty bezpieczne, a jednocześnie oferujące wyższe stopy zwrotu. Dodatkową zachętą był fakt korzystniejszych rozwiązań podatkowych w stosunku do tradycyjnych lokat bankowych.
Jak doradcy finansowi określali polisolokaty podczas spotkań z klientami?
Rzetelniejsi doradcy nazywali je programami regularnego oszczędzania. Ci nastawieni jedynie na zysk potrafili wmawiać klientom, iż są to zwykłe lokaty.
Jaki mieli cel w przekonaniu klientów do zakupu polisolokat?
Doradcy mieli dość napięte plany sprzedażowe. Kto ich nie realizował - wypadał z gry. Do tego dochodziły indywidualne korzyści w postaci sowitych prowizji. Pośrednicy otrzymywali równowartość rocznej składki wpłacanej przez klienta. Jeśli klient wpłacał 500 zł miesięcznie, było to 6000 zł, jeśli 1000 zł miesięcznie to 12.000 zł itd.
A ile doradcy zarabiają na zwykłej lokacie?
Kilkadziesiąt złotych, często jest to produkt nierentowny, który ma na celu zdobycie klienta do bazy danych.
Czy jakaś instytucja ostrzegała przed polisolokatami?
Tak, UOKiK oraz KNF. Jednak działania zostały wdrożone zbyt późno, zaś w początkowym okresie nie wykazywały większej skuteczności.
Na czym działania te polegały?
Były to czynności doradcze, namawiające do polubownego obniżenia opłat. Dopiero później posypały się kary od UOKiK. Organy nadzorcze nie miały wglądu do produktów wycofanych juz ze sprzedaży, na które umowy były wcześniej podpisywane.
Czy polisolokaty zniknęły z rynku?
Nadal są oferowane, aczkolwiek na zdroworozsądkowych warunkach. Zarówno rynek jak i regulatorzy usunęli toksyczne praktyki.
Czyli dziś można zaryzykować i je kupić?
Tak, aczkolwiek nadal nie jest to najlepszy sposób na pomnażanie majątku osobistego.
Jakich działających instrumentów finansowych zwykły Kowalski powinien obawiać się dzisiaj?
To dość trudne pytanie, ze względu na fakt, iż toksyczność "wychodzi w praniu", szczególnie gdy za produkt odpowiedzialna jest instytucja zaufania publicznego jak bank czy ubezpieczyciel. Osobiście zauważyłem wzrost zainteresowania różnego rodzaju internetowymi programami "pseudoinwestowania", które w praktyce okazują się piramidami finansowymi. Tego typu programy nie mają żadnych gwarancji, zaś ich właściciele mogą mieszkać w krajach gdzie nie dociera polska jurysdykcja.
Można wymienić jakąś nazwę ?
Proponuję wpisać w wyszukiwarce frazę "inwestycje typu HYIP", z pewnością znajdzie się tam całe zbiory programów do zarabiania w Internecie.
Jacek Gacoń jest autorem bloga jakdorobic.com
Treść redakcyjna
Komentarzy: 0
Data publikacji: 02.10.2016 16:26
Sprzedaż terminalu LPG przy granicy. Żaryn: Indolencja rządzących stanowi realne zagrożenie
10.09.2026 20:26
Komentarzy: 1
Kolejowy terminal przeładunkowy LPG w Plancie, niedaleko granicy z Białorusią, został sprzedany WGT Group za 13,915 mln zł netto. Skarb Państwa nie skorzystał z prawa pierwokupu — wynika z raportu Onico. Dziennikarze „Newsweeka” twierdzą, że przed transakcją instytucje państwowe miały otrzymać informacje o możliwych powiązaniach osób związanych z nabywcą z rosyjskim biznesem. Sprawę skomentował były rzecznik ministra koordynatora służb specjalnych Stanisław Żaryn, zarzucając władzom bierność.
Czytaj więcej
Miliardy euro i marne efekty. Raport ETO miażdży von der Leyen
10.09.2026 16:26

Komentarzy: 0
Ocena audytorów jest bardziej zniuansowana niż wcześniejsze komunikaty Komisji podkreślające sukces w ograniczeniu zależności od rosyjskich surowców. ETO przyznaje, że zależność UE od rosyjskich paliw kopalnych znacząco spadła, ale jednocześnie wskazuje, że działania finansowane w ramach rozdziałów REPowerEU miały w tym procesie ograniczony udział.
Czytaj więcej
Zakończyło się XXXV Forum Ekonomiczne w Karpaczu
10.09.2026 16:25
Komentarzy: 0
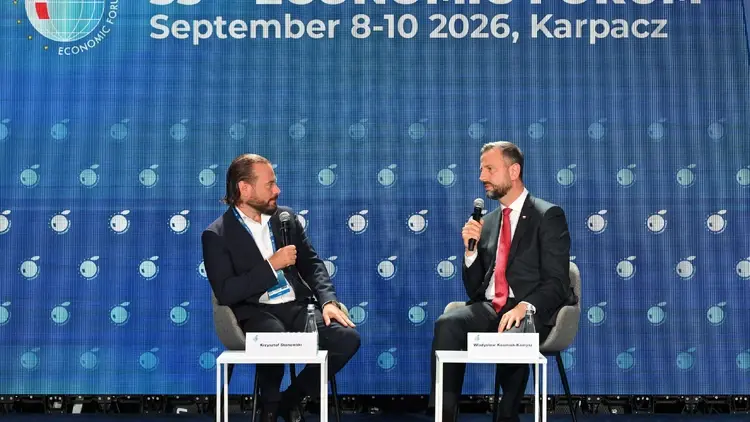
W ciągu trzech dni w "polskim Davos" odbyło się ponad 500 paneli dyskusyjnych.
Czytaj więcej
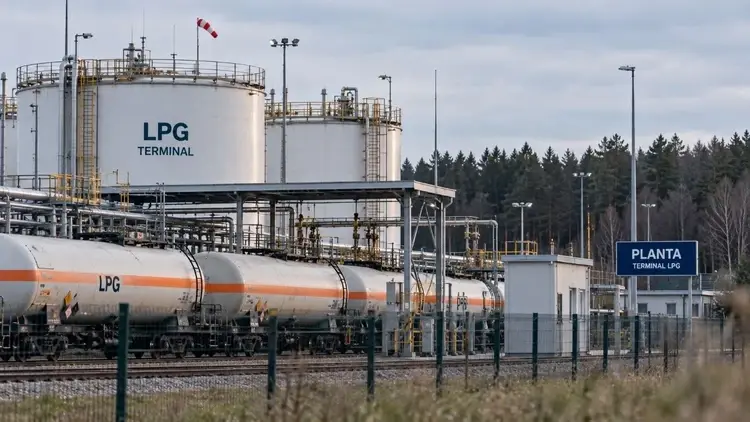
Spółka podejrzewana o powiązania z Rosjanami kupiła polski terminal LPG? O sprawie alarmowano państwowe instytucje
10.09.2026 10:01
Komentarzy: 1
Kolejowy terminal gazowy w Plancie na Podlasiu, położony niedaleko przejścia granicznego Świsłocz-Siemianówka, zmienił właściciela. Jak informuje e-petrol.pl, transakcję o wartości 13,9 mln zł netto sfinalizowano 25 sierpnia. Tymczasem dziennikarze podcastu „Newsweek” – „W związku ze śledztwem”, opisują kontrowersje, które miały towarzyszyć sprzedaży obiektu spółce WGT Group.
Czytaj więcej
Nawet 20 tys. zł za ogrzewanie domu? Taki scenariusz niepokoi przed zimą
09.09.2026 14:25
Komentarzy: 0
Ministerstwo Energii otrzymało analizę dotyczącą cen pelletu oraz prognoz na sezon grzewczy 2026–2027, ale odmówiło jej udostępnienia. Tymczasem według nieoficjalnych informacji podczas spotkania resortu z przedstawicielami branży miał pojawić się skrajnie pesymistyczny scenariusz zakładający cenę nawet –-5 tys. zł za tonę. Eksperci podkreślają jednak, że tak duży wzrost jest mało prawdopodobny.
Czytaj więcej