GPW na razie poza unijnym nadzorem. Co z KDPW i przyszłością polskiej giełdy?
-
Unia Europejska pracuje nad zmianami w nadzorze nad rynkami kapitałowymi. Według opisywanego projektu część obowiązków krajowych organów nadzoru mogłaby przejąć ESMA, czyli Europejski Urząd Nadzoru Giełd i Papierów Wartościowych.
-
GPW ma obecnie pozostawać poza zakresem proponowanego bezpośredniego nadzoru ESMA, ale autor wskazuje, że rozwój giełdy i ewentualne przejęcia zagranicznych operatorów mogłyby zmienić jej sytuację.
-
Najwięcej pytań dotyczy KDPW, instytucji prowadzącej ewidencję papierów wartościowych. Autor postuluje jasne kryteria nadzoru, ochronę strategicznej infrastruktury i przedstawienie stanowiska Polski przed kolejnymi etapami prac nad reformą.
Państwo sprawdza, kto przejmuje telewizję TVN. Nie ma takiego narzędzia wobec giełdy i depozytu, w którym zapisana jest własność polskich akcji i obligacji skarbowych. Unijna reforma nadzoru pokazuje, że Polska nie ma planu ochrony własnej infrastruktury rynku kapitałowego, a czasu na jego przyjęcie zostało niewiele.
Na początku października Paramount Skydance sfinalizował przejęcie koncernu Warner Bros, Discovery, a wraz z nim TVN. Ministerstwo Aktywów Państwowych zapowiedziało weryfikację transakcji, bo TVN jest w wykazie spółek objętych szczególną ochroną państwa na podstawie ustawy o kontroli niektórych inwestycji.
W tym samym wykazie nie ma jednak Giełdy Papierów Wartościowych w Warszawie ani Krajowego Depozytu Papierów Wartościowych, a to właśnie wokół nich od trzech tygodni toczy się spór o unijną reformę nadzoru, zwaną pakietem MISP. Politycy opozycji mówią, że rząd „oddaje Brukseli nadzór nad giełdą”. Rząd odpowiada, że to dezinformacja. Obie strony mijają się z istotą rzeczy.
Co Rada UE uzgodniła 9 października?
Ministrowie finansów Unii uzgodnili, że nadzór nad największymi giełdami, izbami rozliczeniowymi i depozytami papierów wartościowych przejdzie z państw na poziom unijny. Przejmie go Europejski Urząd Nadzoru Giełd i Papierów Wartościowych (ESMA) z siedzibą w Paryżu. Kompromis poparło 26 państw, w tym Polska; wstrzymała się tylko Belgia.
To jeszcze nie jest prawo, tylko punkt wyjścia do negocjacji z Parlamentem Europejskim. Kłóciliśmy się więc o etap już zamknięty, a wobec tego, który zdecyduje o losie polskiego rynku finansowego, wciąż nie ma jawnej strategii.
Dlaczego niemieckie giełdy mogą pozostać pod krajowym nadzorem?
Niemcy uzależniły poparcie od tego, by platformy Deutsche Börse zostały pod nadzorem krajowym. Kryteria ułożono tak, by ten cel osiągnąć, choć Komisja Europejska i Europejski Bank Centralny ostro to krytykowały. Polski rząd ograniczył się do komunikatu, że GPW i KDPW nie spełniają kryteriów ilościowych i zostają pod nadzorem Komisji Nadzoru Finansowego.
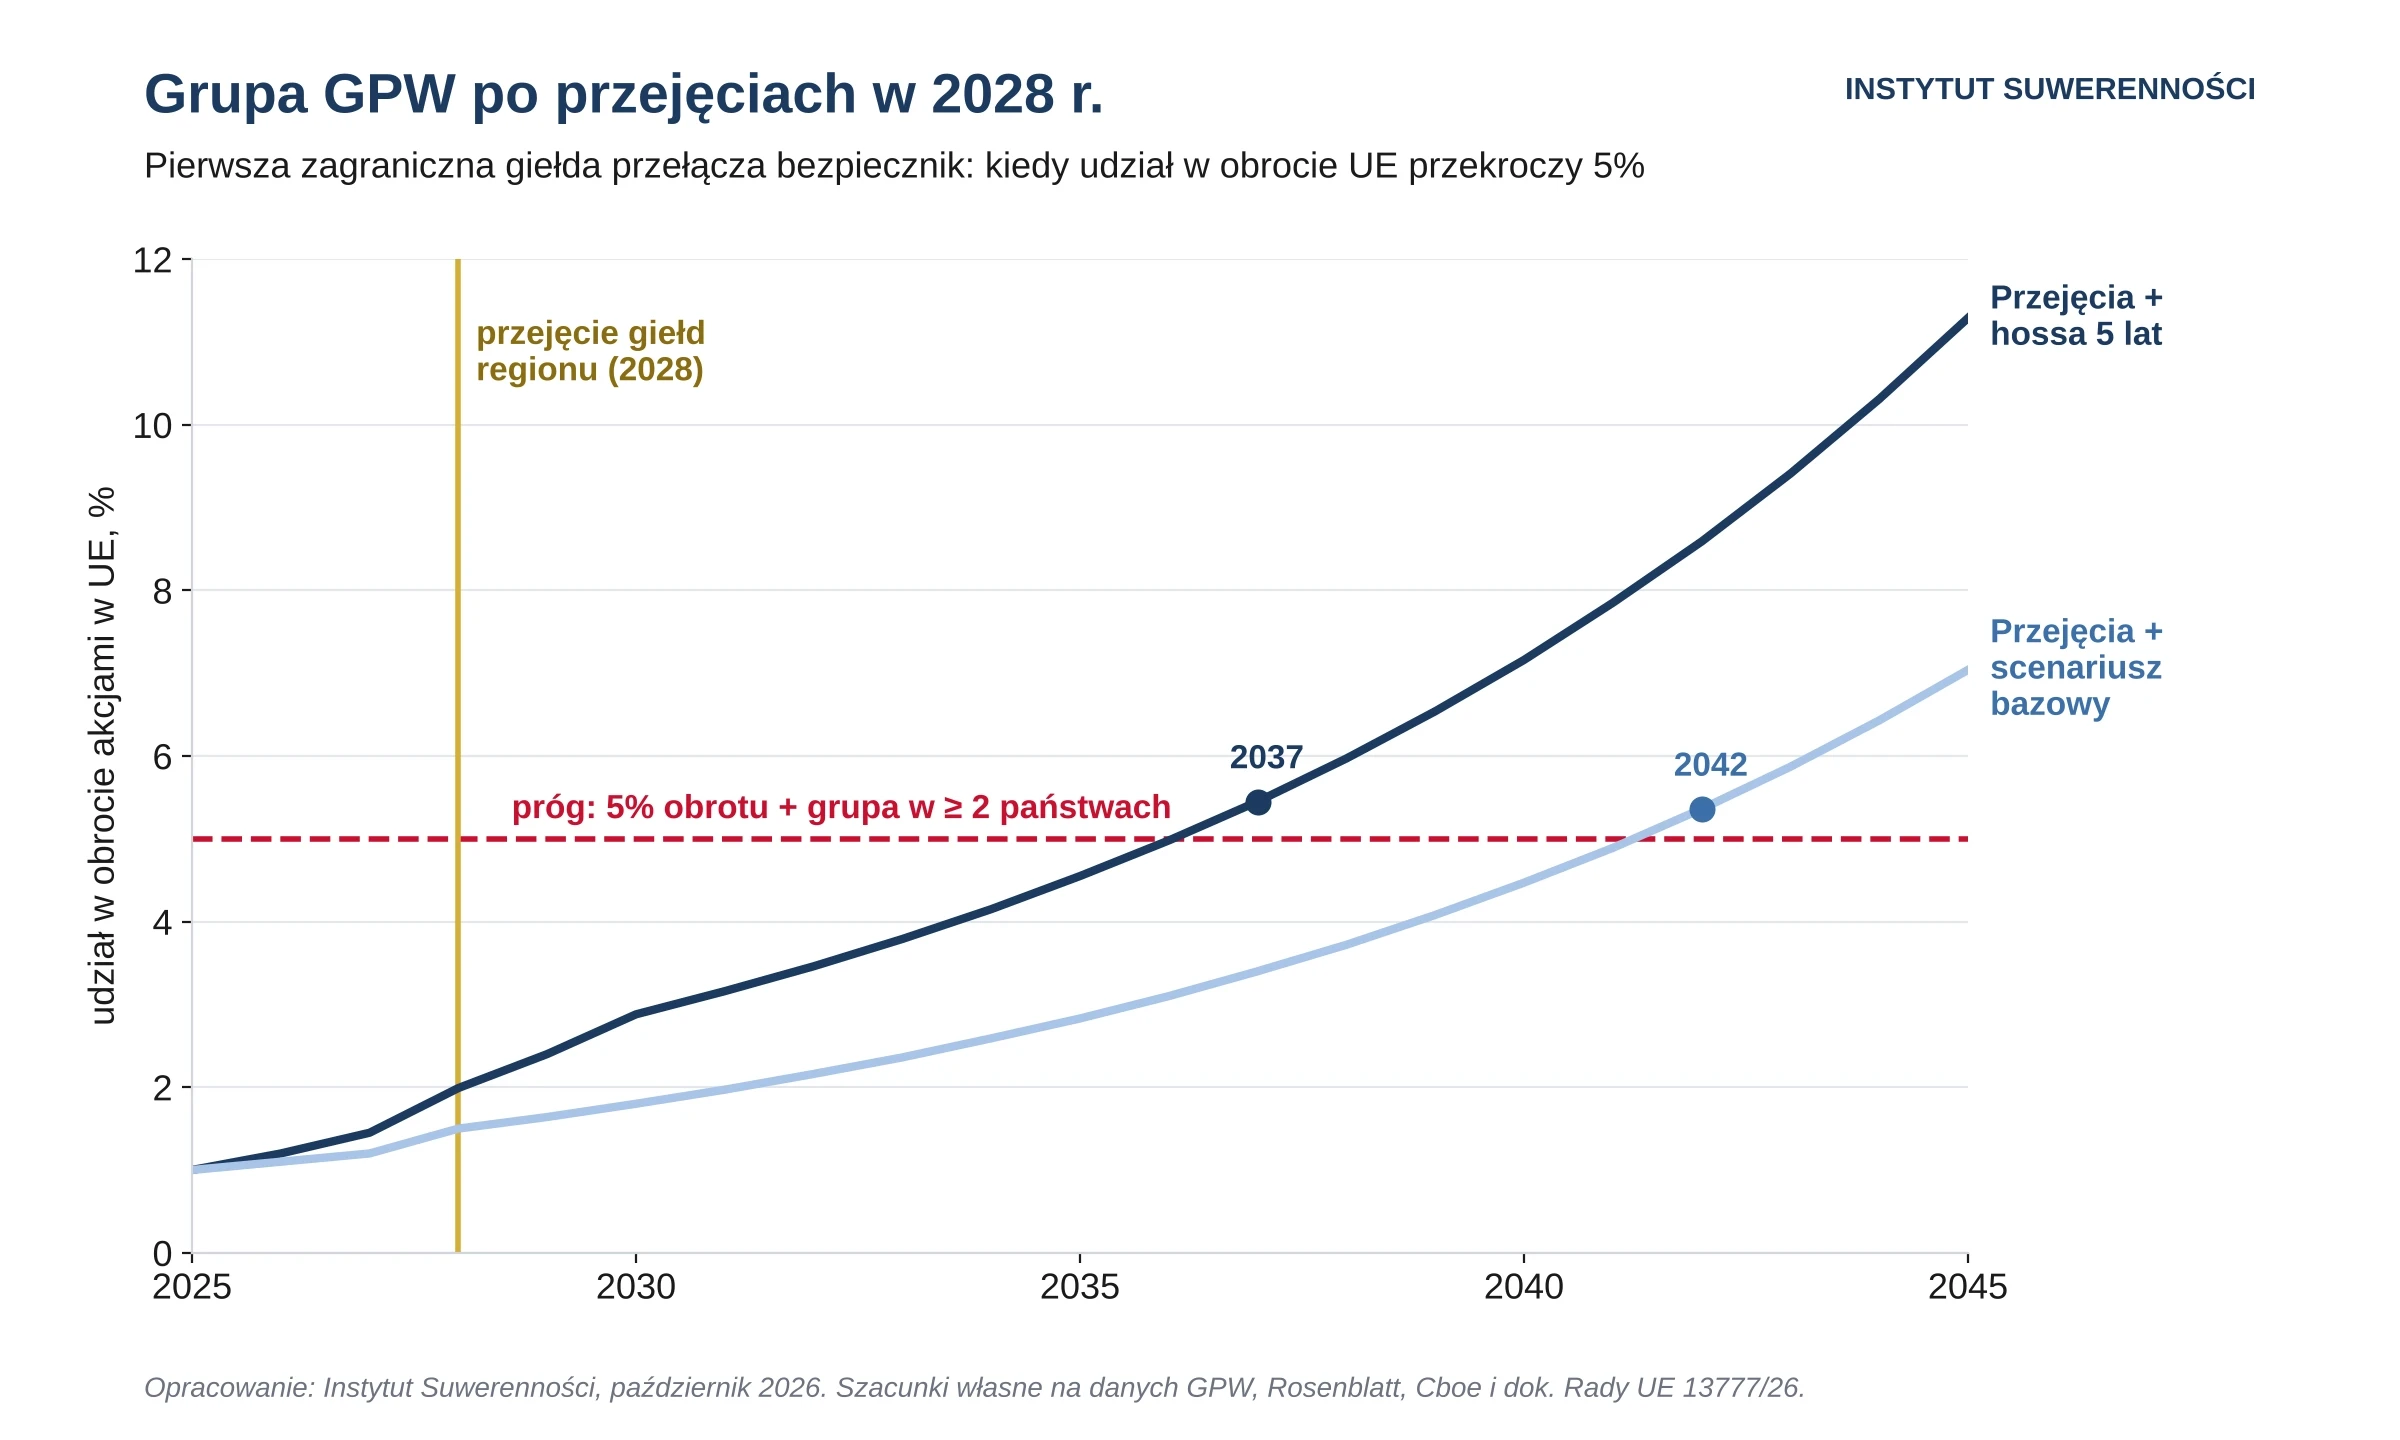
To prawda, i dziś można ją sprawdzić. Dokument prezydencji z 5 października podaje, że giełda trafia pod Paryż, jeśli ma co najmniej 5 procent obrotu w Unii i należy do grupy działającej w co najmniej dwóch państwach. Albo jeśli ma 15 procent obrotu, a niemal cały jej handel jest transgraniczny. Z moich wyliczeń wynika, że GPW ma dziś około 1 procent obrotu akcjami w Unii i działa w jednym państwie. Jest daleko od progu.
Tyle że Frankfurt jest chroniony niezależnie od tego, jak urośnie. Warszawa jest chroniona tylko dopóki jest mała i dopóki nie wyjdzie poza Polskę.
Kiedy rozwój GPW mógłby oznaczać nadzór ESMA?
Polska wytwarza około 5 procent PKB całej Unii. Wartość polskiej giełdy to dziś około 20 procent PKB, a średnia unijna wynosi 73 procent. Policzyłem, co się stanie, jeśli dogonimy średnią i Polacy będą handlować akcjami równie często jak dziś. Udział GPW w obrocie unijnym wzrośnie wtedy do około 4–7 procent, zależnie od sposobu liczenia. Innymi słowy: unijny próg nie wyznacza granicy dużej giełdy. Wyznacza granicę normalnej giełdy dużego kraju.
Dziś ratuje nas drugi warunek: GPW działa tylko w Polsce. Ale zarząd giełdy zapowiada na 2027 rok strategię obejmującą przejęcia i rolę w regionie. Wystarczy kupić giełdę w Sofii, Bukareszcie albo Bratysławie, by ten bezpiecznik się przełączył. Wszystkie te rynki razem dodają GPW zaledwie około 14 procent obrotu, ale zmienią jej status prawny. Od tej chwili o nadzorze zdecyduje już tylko skala.
Od 1 stycznia 2027 roku startują Osobiste Konta Inwestycyjne. Ministerstwo Finansów szacuje, że do 2040 roku przyciągną na giełdę około 74 miliardów złotych. To bardzo dobrze. Ale głęboki rynek krajowy i ekspansja regionalna, dwa cele stawiane dziś obok siebie, razem wyprowadzą polską infrastrukturę spod polskiego nadzoru. Chyba że wcześniej zmienimy reguły.
Giełda zostaje pod nadzorem Polski – rejestr niekoniecznie
Pilniejsza jest sprawa depozytu. KDPW prowadzi rejestr tego, kto ile ma akcji i obligacji, także skarbowych. Dla depozytów dokument Rady nie podaje żadnych liczbowych kryteriów. A sprawozdawca komisji gospodarczej Parlamentu Europejskiego proponuje objąć nadzorem ESMA wszystkie depozyty w Unii, bez progu. Komisja ma głosować na początku grudnia.
Właściciele i siedziba zostałyby w Polsce. Ale licencja, kontrole, kary, wgląd w rejestr i decyzje na wypadek kryzysu przeszłyby do Paryża. Unijny urząd zyskałby wgląd w to, kto i ile posiada polskiego długu publicznego. Na dodatek Komisja Nadzoru Finansowego już dziś pokrywa większą część kosztów ESMA niefinansowanych z opłat niż budżet Unii.
Jako właściciel firmy informatycznej od ponad dwudziestu lat wiem, że kto kontroluje infrastrukturę i dane, ten kontroluje cały proces. Żaden polski parkiet nie jest dziś blisko unijnych progów. Najbardziej narażony jest polski rejestr, a nie polska giełda.
Dlaczego TVN podlega ochronie przed przejęciem, a GPW nie?
W czerwcu rząd wpisał GPW i KDPW do wykazu spółek o istotnym znaczeniu dla gospodarki państwa. To dobra decyzja, ale dotyczy głównie tego, jak Skarb Państwa wykonuje swoje prawa właścicielskie. Nie daje mechanizmu, który MAP uruchamia dziś wobec TVN: sprawdzenia, kto przejmuje kontrolę, i prawa sprzeciwu.
Państwo ma więc narzędzie, które chroni infrastrukturę informacyjną. Nie stosuje go wobec infrastruktury kapitałowej, czyli miejsca, gdzie zapisana jest własność polskich firm i dług publiczny.
Dlaczego reforma nadzoru nie stała się tematem debaty w Sejmie?
20 października Sejm odrzucił wniosek o wotum nieufności wobec ministra finansów i gospodarki Andrzeja Domańskiego (234 przeciw, 204 za). Wniosek opierał się na deficycie i długu publicznym, obrona na wzroście gospodarczym. O nadzorze nad rynkiem kapitałowym, sporze sprzed tygodnia, nie było mowy.
Temat, który zdecyduje o polskiej infrastrukturze na dekady, zniknął z debaty równie szybko, jak się w niej pojawił.
Pięć propozycji ochrony polskiego rynku kapitałowego
Nie jestem przeciwnikiem wspólnego rynku kapitałowego. Polska firma, która szuka pieniędzy na rozwój, częściej jedzie po nie do Nowego Jorku niż na sąsiednią giełdę, i to jest realny problem. Ale integracja rynków i centralizacja nadzoru to dwie różne rzeczy, które Bruksela zapakowała do jednego pakietu. Na integracji zyskuje oszczędzający i przedsiębiorca. Na centralizacji nadzoru najwięcej zyskuje duży, wielonarodowy operator giełdowy. Niemcy pokazali, że można popierać pierwsze i odmówić drugiego.
Polska nie miała weta, bo w Radzie UE decyduje większość kwalifikowana. Ale gra się nie skończyła. Proponuję pięć kroków, które może podjąć każdy rząd, niezależnie od politycznych barw:
- Jawność kryteriów dla depozytów przed grudniowym głosowaniem. Dla giełd liczby już znamy, dla depozytów nie. Ministerstwo Finansów powinno je przedstawić razem z wyliczeniem, jak daleko jest od nich KDPW.
- Twarda linia w sprawie depozytu. Krajowy depozyt poniżej jawnego progu musi zostać pod krajowym nadzorem. Europosłowie wszystkich klubów mogą o tym przesądzić już w grudniu.
- Próg oparty na skali, a nie na liczbie państw. Regionalna grupa z udziałem kilku procent w obrocie Unii nie powinna trafiać pod nadzór Paryża tylko dlatego, że działa w dwóch krajach. A przegląd kryteriów po dwóch latach nie może automatycznie obniżać progów.
- GPW i KDPW w wykazie z ustawy o kontroli niektórych inwestycji jeszcze w tym roku. Wystarczy jedno rozporządzenie, prosta i konkretna decyzja.
- Strategia państwa wobec infrastruktury rynku kapitałowego, zanim giełda zacznie pisać własną strategię regionalną i złoży pierwszą ofertę przejęcia.
W Instytucie Suwerenności przygotowaliśmy w tej sprawie list otwarty do ministra finansów i polskich europosłów. Zachęcam wszystkich do poparcia naszej inicjatywy.
Suwerenność nie polega na zamykaniu drzwi do domu i nie wpuszczaniu nikogo. Polega na tym, żeby to Polska decydowała, kto przez nie wchodzi i na jakich warunkach. Gdy jedni krzyczą „zdrada”, a drudzy „manipulacja”, nikt nie pyta o rzecz najważniejszą: czy w ogóle mamy plan.
[O autorze: Jakub Krysiewicz jest założycielem Instytutu Suwerenności. Od lat analizuje kwestie polskiej suwerenności cyfrowej, energetycznej i obronnej]
[Tytuł, lead, sekcje "Co musisz wiedzieć", "Kto nadzoruje polski rynek kapitałowy?" "Reforma nie jest jeszcze przesądzona" i śródtytuły od Redakcji]
Kto nadzoruje polski rynek kapitałowy?
GPW to giełda, na której inwestorzy kupują i sprzedają m.in. akcje spółek. Krajowy Depozyt Papierów Wartościowych (KDPW) pełni inną funkcję: prowadzi centralną ewidencję papierów wartościowych i obsługuje procesy związane z rozrachunkiem transakcji. Nad polskim rynkiem finansowym nadzór sprawuje Komisja Nadzoru Finansowego (KNF). Z kolei ESMA to unijny urząd nadzoru nad rynkami papierów wartościowych z siedzibą w Paryżu. Spór dotyczy tego, które kompetencje powinny pozostać w Polsce, a które mogłyby zostać przekazane na poziom unijny.
Reforma nie jest jeszcze przesądzona
Porozumienie ministrów finansów z 9 października 2026 r. nie oznacza wejścia nowych zasad w życie. Rada UE uzgodniła elementy swojego stanowiska negocjacyjnego, a ostateczny kształt przepisów będzie zależał również od Parlamentu Europejskiego. Dlatego obecne kryteria należy traktować jako propozycje legislacyjne, które mogą jeszcze ulec zmianie.
3386 zł miesięcznie bez kryterium dochodowego. Trzeba złożyć wniosek
Sukces rządów Tuska. Polska poza dwudziestką największych gospodarek świata
Jak fikcyjne faktury kosztują Polskę miliardy – ekspert o kulisach karuzeli VAT
NFZ wydał pilny komunikat
Jak ustalić realistyczne cele finansowe i się ich trzymać?