VAT przeciw zdrowemu rozsądkowi – o nieracjonalności opodatkowania wody i soków
Fiskalny labirynt sprzeczności
Konstrukcja współczesnych systemów podatkowych rzadko bywa dziełem czystej logiki. Częściej odzwierciedla ona kompromisy polityczne, wpływ lobbystów oraz historyczne nawarstwienia przepisów. Jednak w polskim systemie podatku od towarów i usług (VAT) istnieją obszary, w których brak spójności przestaje być jedynie niedogodnością dla księgowych, a staje się jawnym zaprzeczeniem zdrowego rozsądku oraz deklarowanych celów państwa. Najbardziej jaskrawym tego przykładem jest głęboka dysproporcja w opodatkowaniu butelkowanej wody (podstawowego produktu do nawadniania organizmu) oraz różnego rodzaju napojów, szczególnie tych z dodatkiem soków. Obecny stan prawny nie tylko zaburza konkurencję rynkową, ale wręcz stymuluje patologię marketingową i stoi w jawnej sprzeczności z elementarną wiedzą z zakresu medycyny i dietetyki.
Niespójność systemowa i zaburzenie konkurencji
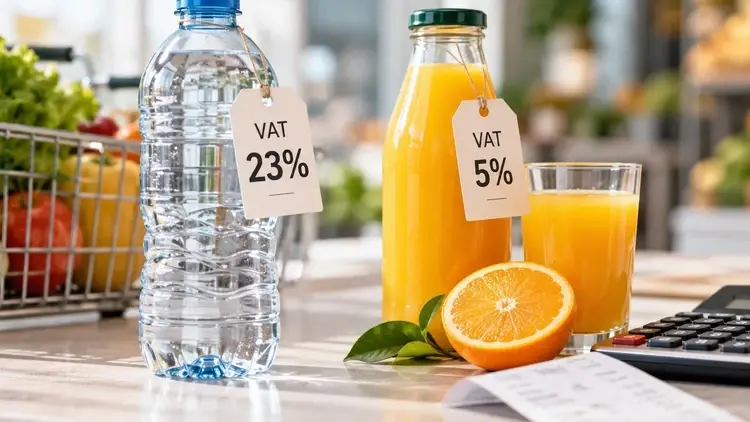
Zróżnicowanie stawek VAT na wodę mineralną (objętą stawką podstawową 23%) i soki (korzystające z preferencyjnej stawki 5%) to klasyczny przykład systemowej niespójności. Z punktu widzenia ekonomii i teorii podatków, produkty zaspokajające tę samą podstawową potrzebę ludzką – pragnienie – powinny podlegać zbliżonym regulacjom fiskalnym. Jeśli wprowadzamy tak drastyczne rozbieżności w stawkach podatkowych dla zbliżonych kategorii towarów spożywczych, wpływamy bezpośrednio na warunki konkurencji na rynku. Producenci czystej wody mineralnej stają na starcie w gorszej pozycji cenowej niż podmioty oferujące soki lub produkty napojowe, które dzięki sztucznym kryteriom prawnym kwalifikują się do najniższej stawki podatku. Taka asymetria narusza fundamentalną zasadę równego traktowania podmiotów gospodarczych przez aparat państwowy.
Fiskalne stymulowanie złych nawyków
Nie ulega wątpliwości, że wysokość stawki VAT przekłada się na ostateczną cenę produktu na półce sklepowej, a ta z kolei bezpośrednio kształtuje decyzje zakupowe konsumentów. Premiowanie podatkowe napojów z dodatkiem soków rodzi fundamentalne pytanie o etyczną i strategiczną spójność polityki państwa. Wiele soków owocowych, choć naturalnych, charakteryzuje się bardzo wysoką zawartością cukrów, zbliżoną – a niekiedy przewyższającą – zawartość cukru w popularnych napojach gazowanych. Oczywiście, wpływ soków na zdrowie jest złożoną kwestią i zależy od ich konkretnego rodzaju (np. soki bezpośrednio tłoczone a soki z koncentratu), składu oraz ilości, w jakiej są spożywane. Niemniej z punktu widzenia zdrowia publicznego traktowanie każdego soku jako produktu bezwzględnie lepszego i bardziej pożądanego w diecie niż czysta woda mineralna jest błędem. Preferencja podatkowa dla produktów wysokocukrowych stoi w rażącej sprzeczności z oficjalnymi programami walki z otyłością i cukrzycą. Co kuriozalne, preferencyjna stawka 5% VAT doprowadziła do zalania rynku produktami, które z naturalnym sokiem mają niewiele wspólnego. System stworzył lukę, w której nawet piwa bezalkoholowe z minimalnym dodatkiem soku kwalifikują się do obniżonego opodatkowania. Mamy więc do czynienia ze spektakularnym wzrostem produkcji towarów pod dyktando przepisów podatkowych, a nie realnych potrzeb zdrowotnych społeczeństwa.
W poszukiwaniu neutralności lub spójności
Ekonomiści od lat wskazują dwa logiczne wyjścia z tego impasu. Pierwszym z nich jest pełna neutralność podatkowa. Jeśli państwo chce pozostać bezstronnym arbitrem i minimalizować swój wpływ na naturalne procesy rynkowe, optymalne rozwiązanie polegałoby na całkowitym ujednoliceniu stawek VAT dla obu kategorii produktów. Niezależnie od tego, czy stawką tą stałoby się 5%, 8%, czy stawka podstawowa, kluczowe jest wyrównanie szans.Drugą drogą jest świadome projektowanie systemu podatkowego jako narzędzia wsparcia dla celów zdrowia publicznego. Jeśli system VAT ma być prozdrowotny, trzeba go zakorzenić w aktualnej wiedzy medycznej. W takim scenariuszu powinno się niezwłocznie obniżyć stawkę VAT na wodę mineralną do poziomu minimalnego oraz skrupulatnie zweryfikować, czy jest sens utrzymywać preferencje podatkowe dla wszystkich napojów z dodatkiem 20% soków bez wyjątku – ze szczególnym uwzględnieniem tych, które dostarczają do organizmu uderzeniowe dawki cukru. Obecna struktura stawek VAT różnicuje czystą wodę (23%) oraz wybrane napoje zawierające co najmniej 20% soku owocowego lub warzywnego (5%). Ta sytuacja wywołuje dyskusje w zakresie spójności polityki fiskalnej z celami prozdrowotnymi. Ponieważ jednak Polskę objęto procedurą nadmiernego deficytu (EDP), a rosną wydatki sztywne (m.in. na obronność), każda decyzja zmniejszająca dochody podatkowe wymaga wskazania neutralnych dla budżetu źródeł rekompensaty.
Unijna dyrektywa VAT – rzeczywista bariera reformy czy wygodne uzasadnienie braku krajowej inicjatywy legislacyjnej? Analiza postulatu zrównania stawek VAT na wodę mineralną i soki
Według danych podawanych przez Portal Spożywczy wartość polskiego rynku wód butelkowanych wynosi około 7,1 mld zł rocznie. Gdyby nie ograniczenia wynikające z konstrukcji unijnego systemu VAT, najprostszym rozwiązaniem z punktu widzenia krajowej polityki podatkowej byłoby wprowadzenie dodatkowej stawki pośredniej, np. 10%, 12% lub 15%, zamiast przesuwania produktów między istniejącymi stawkami. To pozwalałoby precyzyjniej kształtować politykę fiskalną i zdrowotną. Obecnie jednak dyrektywa VAT ogranicza liczbę stawek obniżonych. Państwa członkowskie mogą stosować: jedną stawkę podstawową (co najmniej 15%), maksymalnie dwie stawki obniżone (nie niższe niż 5%) oraz – w określonych przypadkach historycznych – stawki poniżej 5% lub zwolnienia zachowane na zasadzie praw nabytych. W praktyce oznacza to, że Polska nie może po prostu stworzyć dla wybranych napojów nowej, „trzeciej” zwykłej stawki obniżonej (np. 12%), jeśli wykraczałoby to poza ramy przewidziane przez dyrektywę. Obecne przepisy wymuszają wybór między ograniczoną liczbą stawek, co utrudnia prowadzenie elastycznej krajowej polityki podatkowej, jednak nie umożliwia . Można przygotować reformę podatku VAT tak, by sprzyjała prozdrowotnej polityce państwa i uwzględniała unijne ograniczenia, a jednocześnie była neutralna fiskalnie. Jeśli spojrzeć krytycznie na skutki finansowe dla budżetu państwa, gdyby obniżyło się podatek VAT na czystą wodę mineralną butelkowaną (CN 2201) z obecnej stawki podstawowej 23% do stawki obniżonej 8% lub 5% bądź gdyby podniosłoby się stawkę VAT na napoje z dodatkiem soków naturalnych minimum 20% do stawki 23%, to okazuje się, że taka reforma pod pewnymi warunkami jest możliwa do przeprowadzenia. Zgodnie z szacunkami przeprowadzonymi z wykorzystaniem oficjalnej metodologii Ministerstwa Finansów, opartej na zwaloryzowanych danych Rachunków Narodowych GUS, ubytek dochodów budżetowych z tytułu obniżki stawki VAT dla wód z grupy CN 2201 kształtuje się następująco:
-
Scenariusz A (Obniżka z 23% do 8%): Ubytek w dochodach budżetu państwa wynosi -1 683,2 mln zł w warunkach 2026 r.
-
Scenariusz B (Obniżka z 23% do 5%): Ubytek w dochodach budżetu państwa wynosi -2 019,9 mln zł w warunkach 2026 r.
Analiza wariantu kompensacji poprzez podwyżkę VAT na napoje z zawartością minimum 20% naturalnego soku
Wariant ten zakłada jednoczesne obniżenie VAT na wodę mineralną do 8% oraz podwyższenie stawki na napoje z dodatkiem soków (minimum 20% naturalnego soku, z wyłączeniem soków 100%) z obecnych 5% do 8% (lub zrównanie do 23%).
Szacunek i bilans finansowy dla budżetu państwa:
-
Wartość rynku napojów (z dodatkiem minimum 20% naturalnego soku, z wyłączeniem soków 100%): szacowana na ok. 2,0–2,5 mld zł brutto rocznie.
-
Podwyżka z 5% do 8% (wzrost o 3 p.p.): generuje dodatkowe dochody w wysokości +60,0 do +75,0 mln zł.
-
Podwyżka z 5% do 23% (wzrost o 18 p.p.): generuje dodatkowe dochody w wysokości +340,0 do +430,0 mln zł (po uwzględnieniu elastyczności cenowej popytu: ok. +250,0 do +350,0 mln zł).
Wniosek do Wariantu I: Podniesienie stawki VAT na napoje z zawartością soku do 8% kompensuje jedynie ok. 3,5–4,5% ubytku wywołanego obniżeniem VAT na wodę mineralną. Zrównanie stawki do 23% pokrywa ok. 15–20% ubytku. Wariant ten jest niewystarczający do samodzielnego zbilansowania budżetu.
Analiza Wariantu II: Kompensacja pakietowa (rozrywka, imprezy masowe oraz wyroby cukiernicze)
Aby uzyskać neutralność fiskalną przy obniżce VAT na wodę mineralną do 8% (-1 683,2 mln zł), przeanalizowano rezygnację ze stawek preferencyjnych (5% i 8%) na rzecz stawki podstawowej 23% w wybranych sektorach niebędących produktami pierwszej potrzeby.
1. Sektor rozrywki, rekreacji i imprez masowych (przejście z 8% na 23%)
Obejmuje wstęp do parków rozrywki, wesołych miasteczek, na dyskoteki / sale taneczne oraz bilety na mecze sportowe, koncerty i festiwale.
-
Wartość rynku: ok. 3,5–4,5 mld zł brutto.
-
Efekt fiskalny (model dynamiczny): +350,0 do +450,0 mln zł rocznie.
2. Sektor wyrobów cukierniczych i ciastkarskich (przejście z 5% lub 8% na 23%)
Obejmuje świeże wyroby ciastkarskie, ciastka, pączki, drożdżówki oraz słodkie pieczywo o podwyższonej trwałości.
-
Wartość rynku: ok. 10,0–12,0 mld zł brutto.
-
Efekt fiskalny (model dynamiczny): +1 000,0 do +1 300,0 mln zł rocznie.
Zestawienie zbiorcze i bilans budżetowy
|
Element pakietu reformy |
Dotychczasowa stawka |
Projektowana stawka |
Szacowany roczny skutek fiskalny |
|
Woda mineralna (CN 2201) |
23% |
8% |
-1 683,2 mln zł |
|
Napoje z sokiem (20% lub mniej) |
5% |
8% |
+67,5 mln zł (średnia) |
|
Rozrywka i imprezy masowe |
8% |
23% |
+400,0 mln zł (średnia) |
|
Wyroby cukiernicze i ciastkarskie |
5% lub 8% |
23% |
+1 150,0 mln zł (średnia) |
|
ŁĄCZNY BILANS BUDŻETOWY |
— |
— |
-65,7 mln zł (Zbilansowanie) |
WYDATKI / UBYTKI:
Woda mineralna (23% -> 8%): -1 683,2 mln zł
DOCHODOWE ŹRÓDŁA FINANSOWANIA:
Napoje z sokiem (5% -> 8%): +67,5 mln zł
Rozrywka/Imprezy (8% -> 23%): +400,0 mln zł
Cukiernictwo (5%/8% -> 23%): +1 150,0 mln zł
Saldo końcowe: konkluzje i rekomendacje
-
Wdrożenie wariantu I (przesunięcie wyłącznie napojów z sokiem z 5% na 8%) tworzy dziurę budżetową na poziomie ok. 1,61 mld zł, co w warunkach procedury nadmiernego deficytu (EDP) wyklucza jego samodzielną realizację przez Ministerstwo Finansów.
-
Wdrożenie wariantu II (rozszerzonego o wyroby cukiernicze, imprezy masowe i rozrywkę) pozwala osiągnąć pełną neutralność fiskalną.
-
Synergia prozdrowotna: Przesunięcie obciążeń podatkowych z wody mineralnej (obniżka VAT) na wyroby cukiernicze i napoje słodzone (podwyżka VAT) tworzy spójny mechanizm zachęt ekonomicznych, stymulując prozdrowotne wybory konsumenckie i ograniczając spożycie cukru.
Na podstawie danych rynkowych można wykonać przybliżone obliczenie. NielsenIQ szacował wartość całego rynku napojów bezalkoholowych w Polsce na 25,2 mld zł w okresie maj 2023–kwiecień 2024. W tej kwocie woda stanowiła 7,1 mld zł. Po wyłączeniu wody: 25,2 mld zł − 7,1 mld zł = 18,1 mld zł. Tak więc około 18,1 mld zł rocznie to rynek pozostałych napojów bezalkoholowych. W jego skład wchodzą przede wszystkim:
-
napoje gazowane o wartości sprzedaży brutto – 7,8 mld zł,
-
soki, nektary i napoje – 4,9 mld zł,
-
energetyczne i izotoniczne – 4,2 mld zł,
-
pozostałe (m.in. mrożona herbata, kawa itd.) – ok. 1,2 mld zł.
Według danych podawanych przez Portal Spożywczy wartość polskiego rynku wód butelkowanych wynosi około 7,1 mld zł rocznie. To dane dotyczące sprzedaży detalicznej w Polsce. W 2024 r. wartość sprzedaży wody wynosiła około 7,1 mld zł, a w 2025 r. również przekroczyła 7,1 mld zł. Jednocześnie wolumen sprzedaży przekraczał 4,5 mld litrów rocznie. Przyjmijmy zatem orientacyjnie, że rynek wody butelkowanej wynosił ok. 7,1 mld zł rocznie. Zmiana stawki na wodę mineralną z 23% na 8% oznaczałaby spadek efektywnego opodatkowania o 15 punktów procentowych. Przy sprzedaży rzędu 7,1 mld zł brutto oznacza to ubytek wpływów na poziomie 0,9 mld zł rocznie. Czynnikiem trudnym do oszacowania jest reakcja rynku. Podwyżka VAT na napoje z dodatkiem minimum 20% soków naturalnych z 5% do 8% daje wzrost o 3 punkty procentowe. Przy rynku wartym około 4,4 mld zł przyniosłaby około 100 mln zł dodatkowych wpływów. Oznacza to, że utrata dochodów wyniosłaby około 0,8 mld zł rocznie.
To pokazuje, dlaczego sama zmiana stawek dla wody i soków nie jest neutralna fiskalnie. Co by się stało, gdyby istniała możliwość wprowadzenia trzeciej stawki? Wówczas ustawodawca mógłby np. pozostawić VAT na podstawowe produkty spożywcze w wysokości 5%, ustalić stawkę za wodę mineralną i wybrane napoje na 12%, utrzymać część produktów na 8%, pozostawić pozostałe towary na 23%. Takie rozwiązanie pozwalałoby znacznie łatwiej bilansować dochody budżetu bez konieczności przenoszenia całych grup produktów między istniejącymi stawkami. Paradoksalnie największym ograniczeniem nie jest sam zakaz obniżenia VAT na wodę, lecz sztywna konstrukcja systemu stawek wynikająca z dyrektywy unijnej. Gdyby państwa członkowskie miały pełną swobodę w tworzeniu dodatkowych stawek (np. 10%, 12%, 15%), reforma mogłaby być znacznie prostsza, precyzyjniejsza i łatwiejsza do zbilansowania fiskalnie. Z perspektywy polityki publicznej można by było zbudować następującą logikę reformy VAT: 5% – produkty niezbędne do zaspokojenia podstawowych potrzeb żywieniowych, 8% – produkty wspierające zdrowy styl życia (np. woda mineralna, soki 100%), 23% – produkty niebędące niezbędnym elementem diety, w tym napoje zawierające kofeinę, napoje słodzone, napoje energetyczne oraz inne towary, których państwo nie chce dodatkowo preferować podatkowo. Uwzględniając także, że jednym z celów reformy miałoby być finansowanie obniżki VAT na wodę mineralną, można argumentować, że kawa i herbata nie są produktami pierwszej potrzeby, nie wymagają preferencji podatkowej z punktu widzenia bezpieczeństwa żywnościowego, generują bardzo duży obrót, dzięki czemu objęcie ich stawką podstawową mogłoby sfinansować obniżenie VAT na produkty, które państwo chce promować (np. wodę mineralną). Opisane zmiany pozwoliłyby osiągnąć cele fiskalne, a także wspierałyby zdrową politykę żywieniową. Taką reformę łatwiej obronić zarówno w debacie publicznej, jak i w świetle zasad prawa UE.
Marketingowy kamuflaż i wojna prawna. Przypadek Cisowianki
Obecny chaos interpretacyjny i niesprawiedliwość fiskalna wywołały głębokie patologie na rynku. Zdesperowani producenci napojów zaczęli stosować agresywny i etycznie wątpliwy marketing kamuflażu. Na półkach masowo pojawiają się produkty, które swoimi nazwami – takimi jak „waterrr” czy „aqua” – wprost podszywają się pod naturalną wodę mineralną. W rzeczywistości są to często dosładzane napoje o znikomych walorach prozdrowotnych. Co gorsza, reklamy tych produktów są kierowane do rodziców, obiecując „maksymalne nawodnienie” dla ich dzieci, co stanowi czysty chwyt marketingowy nie mający, żadnego potwierdzenia medycznego. Konsument, skuszony niższą ceną wynikającą z 5-procentowego VAT-u (osiągniętego poprzez symboliczny dodatek soku), kupuje de facto produkt szkodliwy, sądząc, że podaje dziecku czystą wodę. Tolerowanie tego stanu rzeczy doprowadziło do ostateczności producentów naturalnej wody. Zdesperowany producent popularnej wody mineralnej Cisowianka zdecydował się na radykalne kroki prawne, nie mogąc doczekać się racjonalnych zmian legislacyjnych na poziomie krajowym i przegrywając walkę z nierówną, fiskalnie dotowaną konkurencją. Firma wniosła oficjalną skargę do Komisji Europejskiej oraz złożyła pozew sądowy, zarzucając polskiemu systemowi podatkowemu naruszenie zasad wolnej konkurencji i unijnego prawa o podatku VAT. Ten krok to nie tylko obrona własnego interesu biznesowego, ale przede wszystkim dramatyczne wołanie o powrót do logiki i elementarnej przyzwoitości w kształtowaniu prawa podatkowego.
Podsumowanie
Obecny model opodatkowania wody i soków w Polsce jest nie do obrony na gruncie logiki ekonomicznej, medycznej ani społecznej. Przetrzymywanie czystej wody w wyższych rejestrach podatkowych przy jednoczesnym dotowaniu piw bezalkoholowych z dodatkiem soku czy sztucznych napojów typu „aqua” to rażący dowód na dysfunkcję systemu. Sprawa, która swój finał znajduje obecnie przed organami europejskimi, powinna stać się impulsem dla ustawodawcy do natychmiastowej reformy – w imię zdrowia obywateli i elementarnej uczciwości rynku.
autor: Mariusz Patey
Bibliografia
-
Główny Urząd Statystyczny. (2024). Rachunki narodowe według sektorów i podsektorów instytucjonalnych w latach 2020–2023. Zakład Wydawnictw Statystycznych.
-
Ministerstwo Finansów. (2026, 23 lipca). Odpowiedź na interpelację poselską nr 18043 w sprawie stawek podatku VAT na wodę butelkowaną oraz wybrane napoje (Znak pisma: PT1.054.17.2026). Sejm Rzeczypospolitej Polskiej.
-
NielsenIQ Poland. (2025). Rynek dóbr szybkozbywalnych (FMCG) w Polsce: Raport roczny dotyczący kategorii napojów, wód i słodyczy. NIQ Retail Measurement Services.
-
Ustawa z dnia 11 marca 2004 r. o podatku od towarów i usług (Dz. U. z 2024 r. poz. 361 z późn. zm.).
Komentarze
Nowy próg podatkowy. Jest decyzja rządu
Zwrot na rynku mieszkań. NBP pokazał, co naprawdę dzieje się z cenami
Inflacja w górę. RPP o tym, co czeka Polaków w najbliższych miesiącach
Pięć chwilówek naraz. Co zrobić, gdy nie masz z czego spłacić wszystkich rat
Ważny komunikat dla klientów Getin Noble Banku